
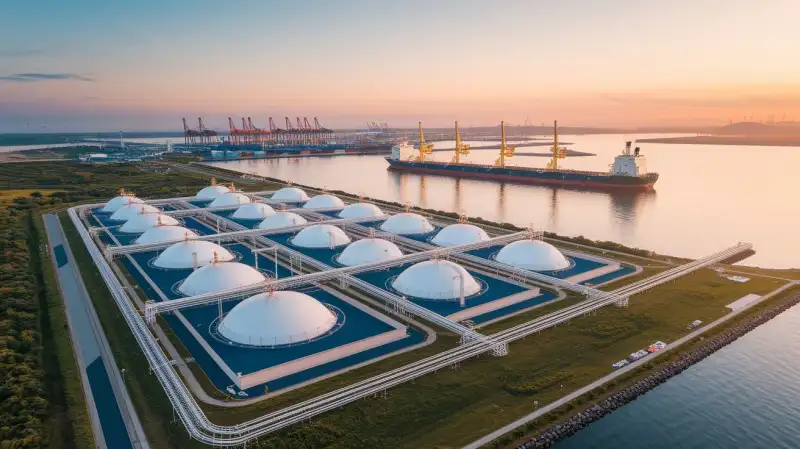
LNG Canada își dublează capacitatea în timp ce Asia caută alternative la Golful Persic
Canada deține un avantaj competitiv pe piețele asiatice de GNL, beneficiind de rute de transport mai scurte, gaze naturale abundente și proiecte cu emisii reduse.
Canada se așteaptă să atingă o capacitate anuală de export de gaze naturale lichefiate (GNL) de 33 de milioane de tone până în 2030, în urma extinderii Fazei 2 a LNG Canada și a adăugării proiectelor Cedar LNG și Woodfibre. Fereastra de oportunitate a Canadei se îngustează, în timp ce proiectele GNL din SUA și alte proiecte globale accelerează pe fondul cererii asiatice în creștere. Luna trecută, Shell, alături de PETRONAS din Malaezia, PetroChina din China, Mitsubishi Corporation și KOGAS, au aprobat oficial Decizia Finală de Investiții (FID) pentru proiectul de extindere a Fazei 2 a LNG Canada, dublând capacitatea instalației la 28 de milioane de tone pe an (mtpa) și consolidând potențialul țării ca furnizor pe termen lung pentru piețele asiatice. Împreună cu Cedar LNG și Woodfibre, ambele aflate în construcție, Canada ar trebui să exporte 33 mtpa de GNL până la sfârșitul acestui deceniu. Conform Wood Mackenzie, Canada este bine poziționată să satisfacă cererea în creștere a Asiei pentru gaze naturale lichefiate (GNL) pe termen lung și cu un carbon mai scăzut, datorită resurselor sale vaste, proximității geografice și rutelor scurte de transport pe Pacific. Totuși, Wood Mackenzie a avertizat și că fereastra de oportunitate a Canadei se îngustează, pe măsură ce competiția globală pentru capital și cotă de piață se intensifică. „Pentru cumpărătorii asiatici, Canada oferă ceva ce este tot mai rar pe piețele globale de GNL: o combinație de scară a resurselor, acces la Bazinul Pacific și rute scurte de transport”, a declarat Joshua Ngu, Vicepreședinte, Asia Pacific la Wood Mackenzie. „Avantajul resurselor Canadei este real, dar realizarea potențialului său deplin va depinde de competitivitate, execuție și livrare punctuală a proiectelor.”
Wood Mackenzie a proiectat că cererea asiatică de GNL se va dubla de la aproximativ 260 mtpa astăzi la circa 500 mtpa până în 2060, oferind o piață pregătită pentru GNL-ul canadian. Canada are mai multe avantaje clare pentru a o accesa. În primul rând, locația. Terminalul LNG Canada din Kitimat se află pe coasta Pacificului, astfel că navele evită Canalul Panama și punctele critice din Orientul Mijlociu care au perturbat furnizarea din Qatar. Cale de transport din British Columbia către Tokyo durează aproximativ 8-9 zile, comparativ cu 16-18 zile de pe Coasta Golfului SUA, conform S&P Global. Pofta Asiei pentru GNL nord-american este, de asemenea, în creștere: în prima jumătate a anului 2026, transporturile de GNL din SUA către Asia s-au dublat (+108%) față de aceeași perioadă din 2025, deoarece cumpărătorii asiatici au căutat în grabă transporturi non-oriental-mijlocii, în urma închiderilor din jurul Strâmtorii Hormuz. Australia și Qatar au construit conducta Coastal GasLink pentru a accesa această aprovizionareDiscountată, captivă, livrând 2,1 miliarde de picioare cubice pe zi (Bcf/d) de gaze naturale către terminalul de export LNG Canada din Kitimat, B.C. Prin alimentarea gazului canadian upstream ieftin direct într-o instalație de lichefiere pe coasta Pacificului, exportatorii ocolesc infrastructura mai scumpă de pe Coasta Golfului, indexată la Henry Hub, și obțin un avantaj structural de cost pentru transportul gazului natural lichefiat către piețele asiatice profitabile. În cele din urmă, GNL-ul canadian poate fi mai curat, aliniindu-se cu țintele net-zero ale cumpărătorilor din Japonia și Coreea de Sud. Cedar LNG este proiectat să funcționeze în întregime pe energie hidroelectrică regenerabilă de la BC Hydro, în loc de turbine pe gaz, reducând drastic emisiile de gaze cu efect de seră. LNG Canada folosește gaz pentru a alimenta liniile sale de lichefiere și se bazează pe BC Hydro pentru aproximativ o cincime din necesarul său de energie. Cu toate acestea, Wood Mackenzie notează că, chiar și cu adăugarea de proiecte precum Ksi Lisims LNG de 12 mtpa, Canada va rămâne mult sub obiectivele premierului Mark Carney pentru o „superputere energetică”, care vizează o capacitate de export de GNL de 100 mtpa. Între timp, fereastra Canadei de a capta partea necontractată a cererii asiatice de GNL în expansiune se îngustează, proiectele americane precum CP2 LNG, Commonwealth LNG și Delfin FLNG 1, toate ajungând la FID anul acesta, urmând să extindă dominația SUA în exporturile globale de GNL. Mai mult, noi infrastructuri și proiecte de export de GNL în Africa, America Latină și Australia avansează rapid, oferind cumpărătorilor asiatici sensibili la prețuri portofolii diverse. De exemplu, jucători emergenți precum Mozambic, Nigeria și Mauritania/Senegal dezvoltă câmpuri offshore masive și instalații de GNL plutitoare (FLNG), poziționând continentul ca un furnizor major atât pentru Europa, cât și pentru Asia. Între timp, proiecte din țări precum Mexic (utilizând gaz de conductă ieftin din SUA pentru export de pe coasta sa Pacifică) și Argentina (valorificând bazinul de șist Vaca Muerta) ar deschide rute de transport mai rapide către piețele asiatice.